
정부가 발표한 「주택 신속공급 방안」(국토교통부)과 「부동산 시장 안정을 위한 금융 종합대책」(금융위원회)의 분야별 세부 이행 방안입니다.
목차
[1] 부동산시장 안정을 위한 금융 종합대책 :수도권 주택 공급 단축 및 인센티브
1). 공공택지 공급 속도 제고
- 최단기 착공 모델 구축: 지구 지정부터 착공까지 기존 68개월(5년 8개월) → 37개월(3년 1개월)로 31개월 단축.
- 주요 입지 조기 착공 일정:
- 태릉CC: 2029년 9월 착공 목표
- 과천경마장 / 방첩사 부지: 2029년 12월 착공 목표
- 신규 택지 지정: 서울 강서(0.1만 호), 남양주 도심(2.2만 호), 경기 광주 역세권2지구(0.5만 호) 등 추가 발표.
2). 조기 착공 사업장 한시적 인센티브
- 재개발·재건축 정비사업:
- 조합설립 동의율 완화: 기존 75% → 70%로 완화.
- 임대주택 인수가격 상향: ’28년 내 착공 시 기본형 건축비의 80% → 100% 반영.
- 취득세 감면: 재개발 시행자가 현금청산자로부터 취득하는 부동산에 대해 ’27년까지 100% 면제, ’28년 75% 감면.
- 이주비 대출 LTV 완화: 종전 자산평가액뿐만 아니라 ‘종후 자산평가액’ 중 큰 금액을 기준으로 LTV 적용.
- 민간 및 일반 주택 사업:
- PF 대출이자 보조: 서울·경기 지역 ’27년 내 착공 시 1.0%p, ’28년 내 착공 시 0.5%p 금리 지원.
- 기부채납 완화: ’27년 내 사업승인 시 기부채납 부담율 4%p 완화, ’28년은 2%p 완화.
- 개발부담금 면제: ’27년 내 착공하는 전국 주거시설 개발부담금 100% 면제, ’28년 50% 감면.
- 빌라·다가구 규제 완화: 다가구 면적 기준(660㎡ → 1,000㎡ 미만) 및 층수(3층 → 4층 이하) 완화, 신축 소형주택 주택수 제외 특례 연장(~’28년).
2. 부동산 PF 및 건설사 금융 지원 (총 47.8조 원+α)
1). PF 보증 공급 확대
- 보증 공급 규모: 기존 26.3조 원에서 47.8조 원+α로 확대. (2026년 23조 원 → 2027년 33조 원 집중 투입)
- 보증 조건 개선: 주거사업장 보증비율을 기존 90~95%에서 100%로 한시 상향(~’27년말).
- 보증 수수료 인하: 수수료 30% 인하 조치를 ’27년말까지 연장하고, 3개월 내 조기 착공 시 10% 추가 인하.
2). 부실 사업장 재구조화 지원
- 캠코 PF 정상화 펀드: 정부 예산 1.5조 원 + 민간 자금 1.5조 원 = 총 3조 원+α 규모 신규 조성 (주거사업장에 60% 이상 투자).
- 은행·보험 신디케이트론: 기존 1조 원에서 5조 원으로 확대 공급.
- 금융권 자체 펀드: 증권사 등 업권별 자체 정상화 펀드를 10조 원까지 확충.
- 자기자본비율 규제 유예: 주거사업 대상 PF 자기자본비율 강화 규제(5%→20%) 적용 시점을 2027년에서 2029년으로 2년 유예.
3). 대출 규제 강화 및 투기 차단
[1] 갭투자 전세대출 제한 (2027년 1월 1일 시행)
- 제한 대상: 수도권·규제지역 내 아파트를 보유한 1주택자 중 본인 및 배우자가 실거주한 적이 없고 타인에게 임대 중인 경우.
- 규제 내용: 실거주 목적 없는 갭투자 차단을 위해 전세대출 신규 취급 및 만기연장을 원칙적으로 금지. (단, 기존 세입자의 임대차 계약 잔여기간 등 불가피한 사유는 예외 인정)
- 전세대출 보증비율 축소: 1주택자의 전세대출 보증비율을 80% → 70%로 축소 (무주택자는 80~90% 유지).
2). DSR 및 가계부채 관리 강화
- DSR 소득 산정 합리화: 성과급 등 일시적 소득 증가로 대출이 과도하게 나오는 것을 방지. 소득 상승률 20% 초과 시 최근 2개년 평균소득, 30% 초과 시 최근 3개년 평균소득 반영 (2027년 1월 시행).
- 주담대 자본규제 도입: 고액·고DSR, 고가주택 주담대에 대해 은행의 위험가중치(RW)를 최대 2~4배 상향하고 가계부문 시스템리스크 완화자본(SSyRB) 도입.
- 다주택자 대출 회수: 다주택자 및 임대사업자의 주담대 만기 연장을 제한하고 불법 사업자대출 전수점검 실시.
4). 청년 및 실수요자 맞춤형 ‘핀셋 지원’
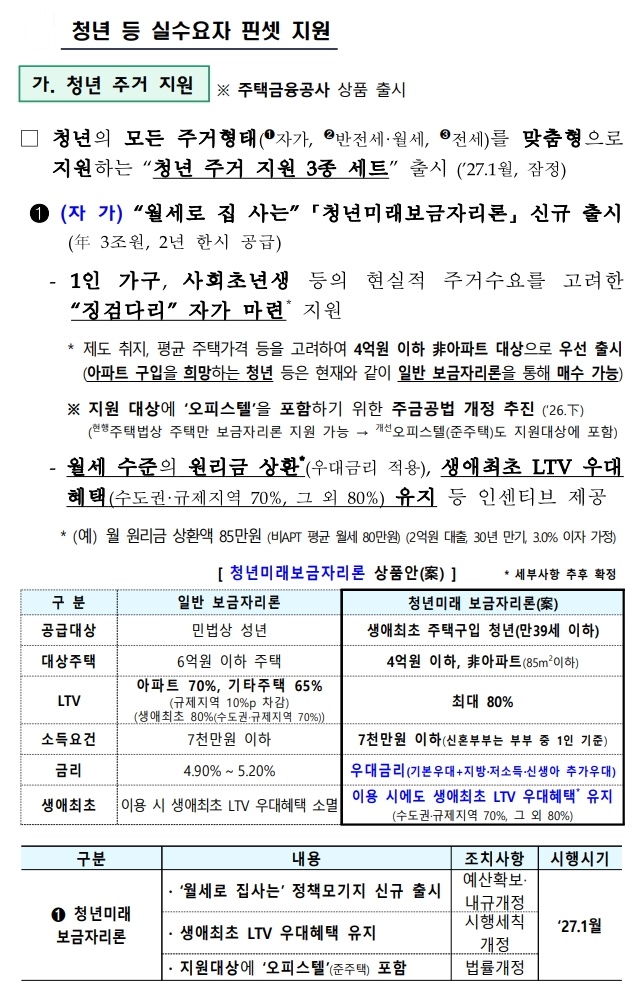
1). 청년 주거 지원 3종 세트 (’27년 1월 출시)
- 청년미래보금자리론 (자가 지원):
- 대상: 만 39세 이하 무주택 청년 (소득 7천만 원 이하).
- 조건: 4억 원 이하 비아파트(오피스텔 포함 추진) 매수 시, LTV 최대 80% 적용 및 월세 수준의 원리금 상환 구조 제공.
- 특전: 향후 아파트 이동 시에도 생애최초 LTV 우대 혜택 자격 유지.
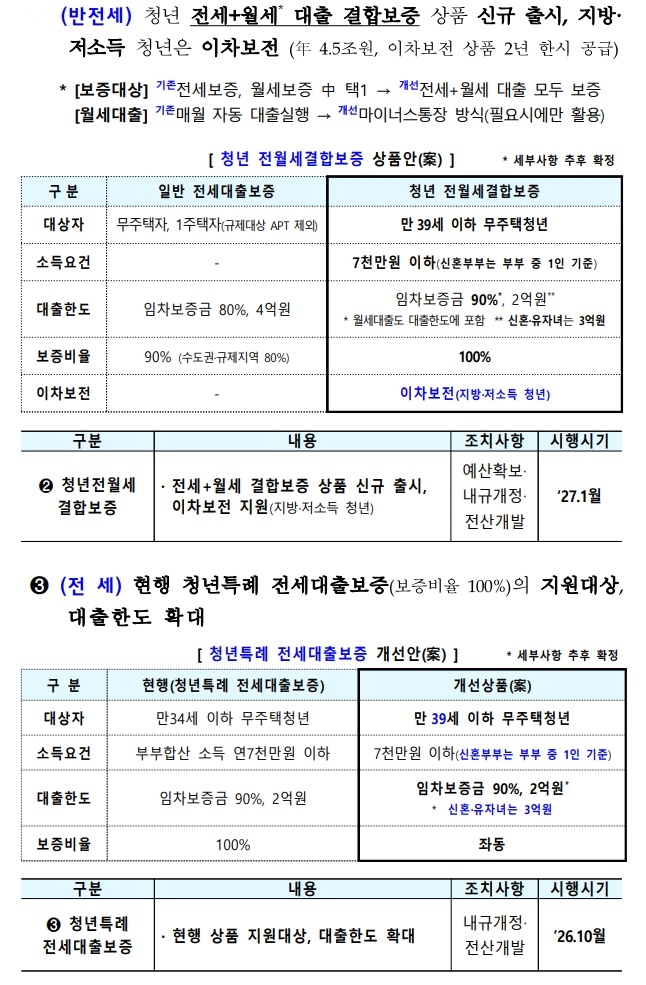
- 청년 전월세결합보증 (반전세 지원):
- 전세보증금 대출과 월세 대출을 하나의 보증으로 결합한 상품.
- 보증한도 최대 2억 원(신혼·유자녀 3억 원), 지방·저소득 청년 대상 이차보전(금리 지원) 혜택 제공.
- 청년특례 전세대출보증 확대 (전세 지원):
- 연령 요건을 만 34세 이하 → 만 39세 이하로 확대 (2026년 10월 시행).
- 신혼부부 및 유자녀 가구 대출 한도를 최대 3억 원으로 상향.
2). 실수요자 불편 완화 정책
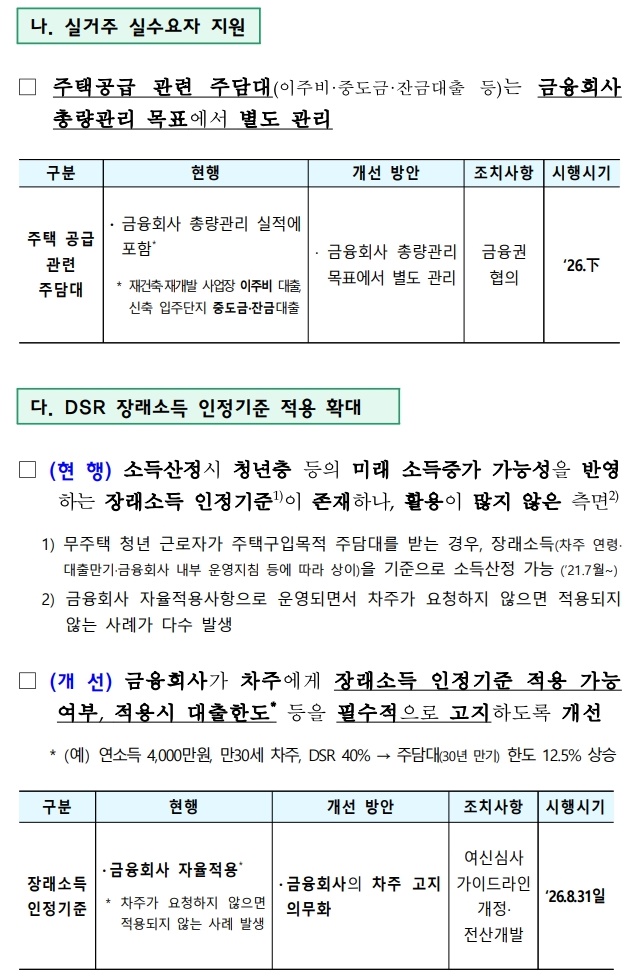
- 주택공급 대출 총량관리 제외: 재개발·재건축 이주비 대출, 신축 아파트 중도금·잔금 대출은 은행의 가계대출 총량관리 목표에서 제외하여 별도 관리.
- 정책대출 결혼 페널티 해소: 보금자리론 소득 요건 시 신혼부부는 기존 ‘부부합산 8,500만 원 이하’ 외에 ‘부부 중 1인 소득 7,000만 원 이하’ 기준을 선택할 수 있도록 개선 (2026년 10월 시행).
- DSR 장래소득 반영 고지 의무화: 무주택 청년이 주담대 신청 시 미래 소득 증가분을 반영할 수 있는 장래소득 산정 기준 적용을 은행이 필수로 고지하도록 의무화.
청년들과 투기목적이 아닌 실수요자를 위한 정책이 실현되었으면하는 바랍니다.
더 자세한 사항은 첨부파일을 참조하시기 바랍니다.
♣참고할 만한 사이트
▼함께 읽으면 좋은글